Почему трейдеры теряют деньги: пять ошибок и способы улучшить проверку
Разбор убытка становится полезным, когда у него появляется проверяемая причина. На исторических данных Level Trader мы нашли ошибки времени входа, слишком тесные стопы и зависимость результата от рынка. Теперь эти наблюдения используются для настройки алгоритмов, более точного журнала и сравнения новых вариантов.
После неудачной серии хочется заменить стратегию целиком. Но прежде стоит ответить на более узкий вопрос: какая часть процесса дала результат? Сигнал появился поздно, стоп стоял слишком близко, расходы съели небольшой запас или изменился рынок? Для каждой причины нужен свой способ проверки.
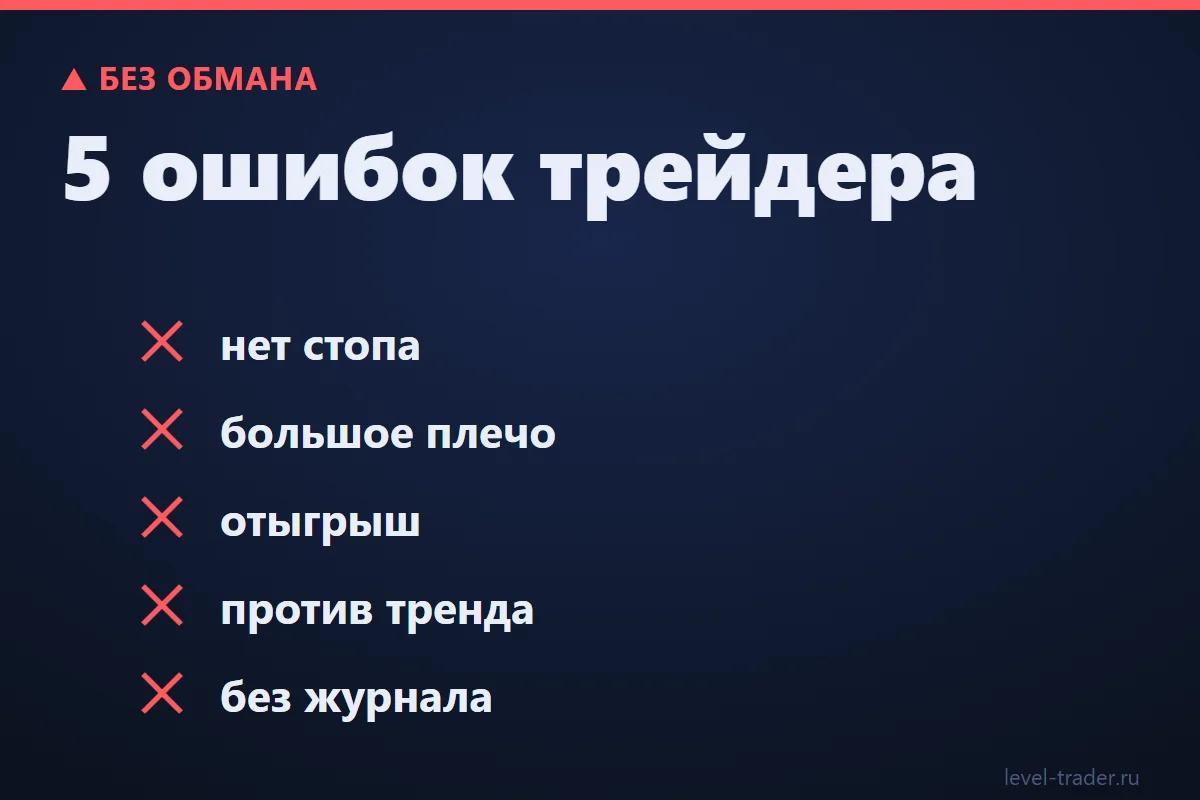
Ниже — пять ошибок из исследований Level Trader. Если не указано иное, исторические цифры относятся к часовым свечам бессрочных фьючерсов Bybit за 2026 год. Это модельные и исследовательские результаты, а не выписка с реального торгового счёта.
1. Вход раньше доступного сигнала
В одном прежнем расчёте вход происходил до подтверждения фигуры. Получились +0,04…+0,09R на сделку и «15 месяцев в плюсе». После исправления результат стал отрицательным. Причина найдена точно: алгоритм использовал информацию, которой ещё не было в момент входа.
Как улучшить проверку: отдельно записывать время завершения условия, обнаружения модели и возможного входа. Для ручного разбора закрывайте будущие свечи. Для кода проверяйте, на каком баре реально доступен каждый признак. Подробнее — в статье о бэктесте.
2. Стоп и размер позиции не связаны со сценарием
В старом срезе 15–25.09.2026 зарегистрированы 35 входов, 7 целей и 27 стопов, причём 15 стопов — в первый час. Статус одного входа в опубликованной сводке не указан. Стоп 0,5 ATR часто оказывался внутри обычных колебаний.
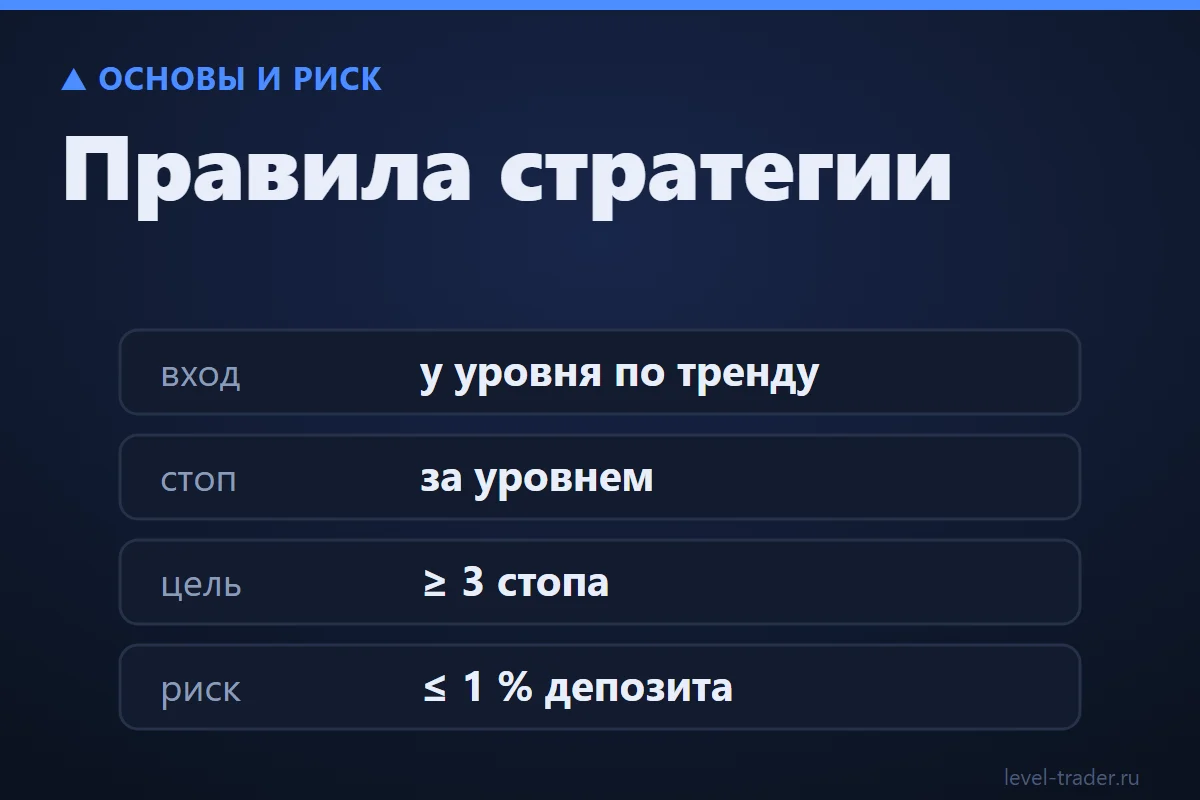
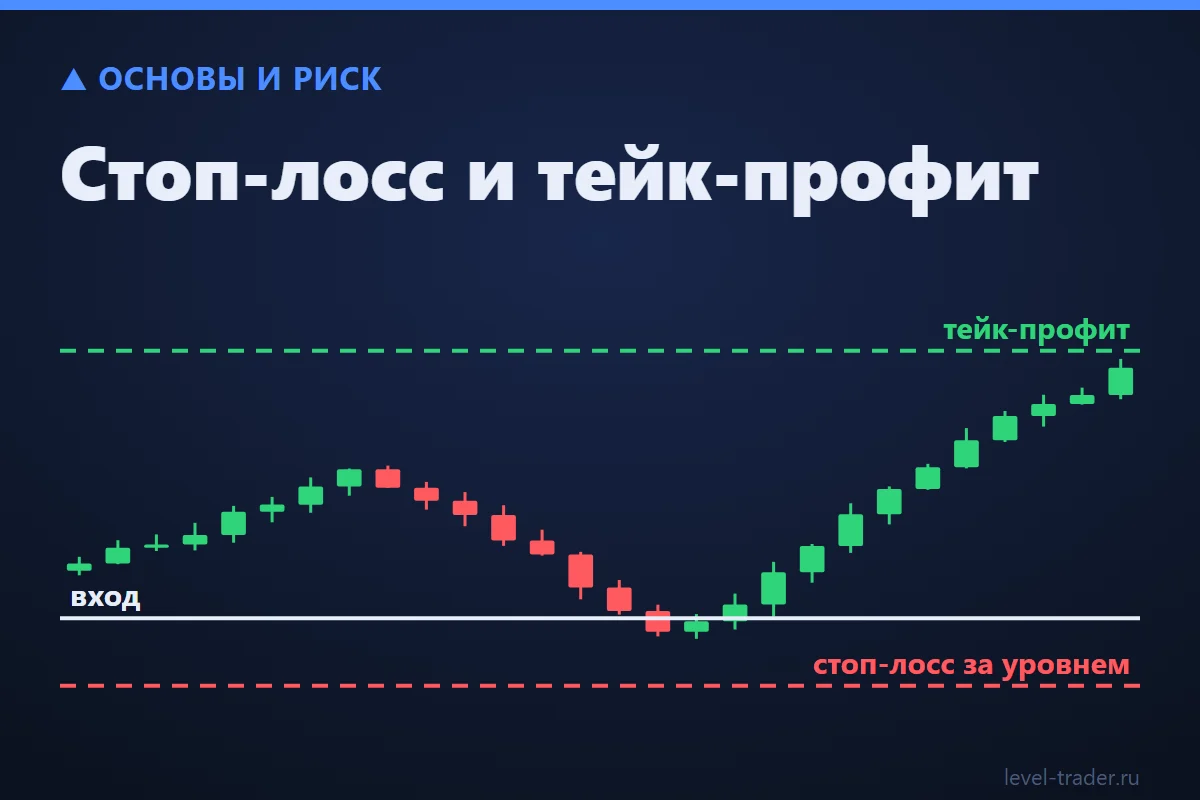
Что проверить: сначала найти границу отмены идеи, затем рассчитать объём от допустимого риска. Тесный стоп уменьшает расстояние в цене, но при увеличенном объёме не обязательно уменьшает денежный риск. Эту связь разбирает статья о размере позиции.
В исходном примере риск 10 % и пять стопов были описаны как потеря половины депозита. Это верно для фиксированного риска от начальной суммы. Если каждый раз рисковать 10 % оставшегося капитала, останется 0,9⁵ = 59,049 %, то есть потеря около 40,95 % до дополнительных расходов. Оба расчёта показывают, почему базу риска нужно указывать явно.
Если трудно следовать заранее выбранной границе, пригодится разбор страха, жадности и правила остановки. В журнале отмечайте отдельно рыночный исход и отклонение от собственного плана.
3. Результат считается до расходов
В исторических расчётах 0,11 % комиссии на круг вместе с проскальзыванием переводили результат около нуля в −0,03…−0,09R на сделку. Это допущения конкретных тестов, не универсальный тариф. Чем меньше первоначальный риск в цене, тем заметнее один и тот же расход в единицах R.
Что изменить: показывать рядом результат до расходов и после них, а также перечислять, какие затраты ещё не измерены. Тогда станет видно, нужна ли более точная модель исполнения, другой горизонт или пересмотр самой идеи.
4. Разные режимы рынка смешаны
Для «подхода к недельному максимуму» за 25.09–04.10.2026 результат до 29.09 составлял +0,25R на 14 сделках, после — −0,60R на 14. В описании периода BTC 10 дней держался в коридоре ±1 %. Выбитые сделки до стопа проходили в плюс в среднем 0,3R.
Следующая проверка: разделить тренд и диапазон по заранее выбранному правилу, а затем сравнить одинаковую модель в этих условиях. Само совпадение с движением BTC ещё не доказывает причину всех исходов. Расширение стопа тоже нужно тестировать отдельно, с новым размером риска. Для разметки контекста полезна статья о структуре свингов.
5. Нет подходящего сравнения
Старый поток проверили против случайных входов в тех же условиях: 2215 сделок за 90 дней. Сигналы дали +0,15R, случайные входы — +0,16R. Самостоятельного перевеса в этой проверке не обнаружено; положительный итог соответствовал росту рынка. Поток отключён 15.09.2026.
Ещё один пример: 3671 касание дневного уровня на 60 монетах, около четырёх месяцев часовых свечей, дали 59 % пробоев и 41 % отбоев. При переводе в торговую модель получилось −0,18R на пробой и +0,06R на отскок, оценённые автором как отсутствие устойчивого денежного преимущества.
Полезное действие: заранее определить, с чем сравнивается идея. Одинаковыми должны оставаться рынок, направление, риск и допущения исполнения. Так можно понять, что добавляет именно исследуемое правило.
Исторические измерения в одной таблице
Пин-бар, двойное дно на часовом графике, ложный пробой с возвратом и поглощение проверялись на трёх отрезках 2024–2026 годов. Тогдашние версии не показали перевеса после комиссии. Таблица ниже сохраняет исходные итоги проверок; они описывают старые настройки.
| Ошибка | Как выглядит на графике | Как проявляется в деньгах |
|---|---|---|
| Заглядывание вперёд | «Идеальная» кривая бэктеста | +0,04…+0,09 R до исправления, минус после |
| Узкий стоп | Стоп 0,5 ATR внутри шума | 15 из 27 стопов — в первый час |
| Комиссия | Не учтена в расчёте | −0,03…−0,09 R на сделку |
| Режим рынка | Фигура без контекста | +0,25 R, затем −0,60 R на том же сетапе |
| Плацебо-перевес | «Сигналы работают» | Сигналы +0,15 R, случайные входы +0,16 R |
От найденных причин к новым проверкам
Исследование реакции дало полезный ориентир для дальнейшей работы. При исходной частоте около 50/50 у уровня реакция через 3 часа разделяла группы: слабая реакция и объём против движения — 83–86 % пробоев, сильная реакция и объём в сторону отскока — 34–35 %. Различие сохранялось по месяцам май–сентябрь 2026 и на второй выборке монет. Это частоты событий после наблюдаемой реакции, не процент прибыльных входов.
К 3 ноября 2026 года в Level Trader исправлен учёт безубытка: он действует со следующей свечи, а первоначальный риск сохраняется. В неизменяемом журнале разделены исходная модель и альтернативный стоп. Отдельный эксперимент проверяет вход после регистрации, подтверждения или ретеста только на последующих данных.
Так исторические ошибки становятся заданиями для развития системы. Алгоритмы продолжают настраиваться, а будущие наблюдения должны показать, какие изменения полезны по результату. Новых подтверждённых показателей прибыльности пока нет.
Короткая проверка своей записи
- Сигнал действительно был доступен до входа?
- Стоп связан с отменой сценария, а объём — с допустимым риском?
- Расходы посчитаны и перечислены?
- Рыночный режим определён до просмотра исхода?
- Есть сопоставимый контроль и отдельная новая выборка?
Откройте тренажёр и примените эти вопросы к одному графику. На сайте Level Trader можно проверить, как разделены модельный вход, обнаружение и текущая цена. Telegram-бот и уведомления на 3 ноября 2026 отключены.
Частые вопросы
Почему трейдеры теряют деньги даже при правильном направлении?
На итог влияют момент входа, размер выигрыша и убытка, рыночные колебания и расходы. Верно определить направление недостаточно: нужно проверить всю модель сделки.
Как обнаружить заглядывание вперёд?
Проверьте, когда стали известны все признаки сигнала. Если для входа использована свеча или подтверждение, появившиеся позже, расчёт нужно перенести на реально доступный момент.
Пять стопов с риском 10 % — это половина депозита?
При риске 10 % от начального капитала — да. При пересчёте 10 % от оставшегося капитала потеря составляет около 40,95 % до дополнительных расходов. В расчёте важно указать базу риска.
Означают ли старые слабые результаты, что настройка бессмысленна?
Нет. Они показывают ограничения проверенных версий. Новые правила нужно определить заранее и проверить отдельно, чтобы отличить улучшение от подгонки.
Что уже улучшено в Level Trader?
К 3 ноября 2026 введены неизменяемый журнал, корректное применение безубытка со следующей свечи и раздельный учёт вариантов. Преимущество новых входов ещё проверяется на последующих данных.