Бинарные опционы и скальпинг: как сравнить выплаты, риск и результат
У бинарного опциона и биржевого скальпинга разная математика. В первом случае важны доля успешных исходов и фиксированная выплата, во втором — средняя прибыль, средний убыток и издержки. Разобрав эти величины на простом примере, легче оценивать сигналы и результаты бота.
Две сделки могут выглядеть одинаково: трейдер увидел уровень и ожидает движение вверх. Но один результат зависит от цены выхода, а другой — от положения котировки в момент экспирации. Поэтому вопрос «сколько раз я угадал?» полезен только вместе с вопросом «сколько я получаю при успехе и теряю при ошибке?».
Разберём бинарные опционы, бинарный скальпинг и обычный скальпинг на бирже через эту разницу. Цифры ниже — учебный расчёт и отдельные исторические исследования Level Trader; это разные виды данных, их нельзя смешивать.
Как устроены бинарный опцион и биржевая сделка
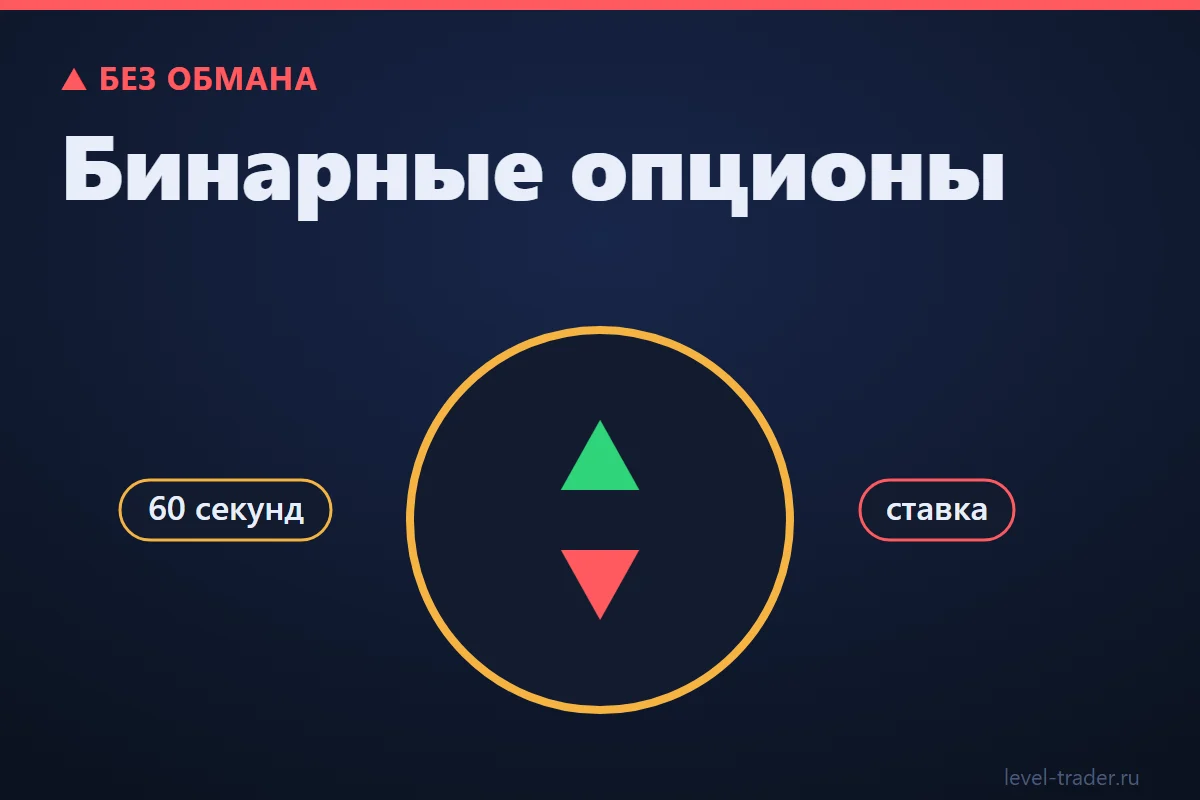
В рассматриваемой здесь модели бинарного опциона задаются направление, срок экспирации и сумма ставки. При успешном исходе возвращается ставка и начисляется установленная выплата; при неуспешном ставка теряется. Конкретные условия, включая равенство котировки на экспирации и возможность досрочного выхода, нужно читать в спецификации инструмента.
При обычной сделке результат зависит от разницы цен входа и выхода, объёма и издержек. Биржевой скальпинг — короткие сделки с небольшими движениями. Он относится к трейдингу, а его качество оценивают по исполнению и статистике. Ни короткий срок, ни название метода сами по себе не определяют результат.
Исходная сравнительная таблица описывает упрощённую модель с удержанием бинарной ставки до экспирации. Формулировка «невозможен» в строке досрочного выхода относится к этой модели, а не ко всем существующим контрактам. Стоп в биржевой сделке тоже задаёт план потерь, но не гарантирует цену исполнения.
| Параметр | Биржевая сделка | Бинарный опцион |
|---|---|---|
| Что вы покупаете | Актив по конкретной цене | Ставку на направление |
| Размер потерь | Зависит от стопа | Вся сумма ставки |
| Размер прибыли | Определяется движением цены | Фиксированная выплата |
| Выход раньше срока | Возможен | Невозможен |
| Комиссия | Прозрачная, от оборота | Заложена в выплату |
Выплата 80 %: считаем порог безубыточности
Возьмём условный учебный пример: ставка 100 единиц, чистая выплата при успехе 80 %, полный убыток при ошибке. Тогда успешный исход даёт +80, неуспешный — −100. Для доли успехов p средний результат равен 80p − 100(1 − p). Нулю он равен при p = 100 / 180, то есть примерно 55,56 %.
При 60 % успешных исходов математическое ожидание в этой условной модели составляет 0,6 × 80 − 0,4 × 100 = +8 единиц на ставку. Это исправляет распространённую путаницу: 60 % действительно выше порога для выплаты 80 %. Но наблюдать 60 % в небольшой выборке — ещё не значит сохранить такую долю в будущем. Изменение выплаты или дополнительные расходы меняют расчёт.
Здесь 80 % — параметр примера, а не проверенный тариф площадки. Для собственной таблицы запишите фактическую выплату каждого исхода, правила расчёта и все расходы. Тогда привлекательный процент попаданий превратится в величину, которую можно проверить.
Что проверять у торгового бота для бинарных опционов
Бот может получать котировки, рассчитывать признак и выполнять заранее заданное действие. Это помогает соблюдать процедуру. Его результат зависит от качества сигнала, доступных цен, задержки и выплаты — автоматизация сама по себе не создаёт преимущества.
Полезный отчёт показывает момент получения сигнала, доступную тогда информацию, экспирацию и фактический исход. Для биржевой стратегии нужны ещё цены исполнения и расходы. Тестировать бинарный сигнал следует с его настоящей схемой выплат: результат биржевого теста нельзя механически переносить на фиксированную экспирацию.
Чему учат исследования уровней
В нашем историческом исследовании бессрочных фьючерсов Bybit за 2026 год было 3671 касание дневных уровней на 60 монетах, около четырёх месяцев часовых свечей. Получилось 59 % пробоев и 41 % отбоев. Это статистика событий по правилам исследования, а не точность минутного бинарного опциона.
При проверке одного и того же признака в торговой модели результат составил −0,18R на сделку на пробой и +0,06R на отскок; небольшой положительный результат автор оценивал как шум. Эти цифры помогли разделить две задачи: описать реакцию цены и построить способ входа с подходящей целью и стопом.
Другой опубликованный замер — 58 502 касания — давал в момент входа ориентир около 50 на 50 для отбоя и пробоя. У этих выборок разные условия, поэтому 59/41 и 50/50 не являются взаимоисключающими прогнозами. Подробности — в разборе вероятности отбоя и пробоя.
Короткий горизонт: издержки и рыночный шум
В исторических биржевых тестах допущение 0,11 % комиссии на круг вместе с проскальзыванием переводило результат около нуля в диапазон −0,03…−0,09R на сделку. Это параметры тех расчётов, а не универсальная комиссия любого счёта.
Ещё один срез: 15–25 сентября 2026 года, 35 входов, 7 целей, 27 стопов, из них 15 в первый час. Установленный стоп 0,5 ATR попадал внутрь обычных колебаний. Опубликованные исходы охватывают 34 из 35 входов; статус оставшегося в этом срезе не указан. Из этого нельзя выводить точность минутных экспираций, зато можно сформулировать проверку: как расстояние до границы соотносится с волатильностью?
Для бинарной экспирации в 60 секунд нужна собственная статистика на соответствующих котировках и сроках. Для биржевого скальпинга — данные о спреде, комиссиях, задержках и исполнении стопов. Чем короче горизонт, тем важнее проверить именно тот процесс, который предстоит использовать.
Как сделать бэктест полезным
В одном из прежних расчётов Level Trader вход оказался раньше подтверждения фигуры. Ошибка заглядывания вперёд дала +0,04…+0,09R и «15 месяцев в плюсе». После исправления результат стал отрицательным. Хорошая новость для исследования — найдена конкретная причина, которую можно устранить и больше не повторять.
Пин-бар у уровня, двойное дно на часовом графике, ложный пробой с возвратом и поглощение проверялись на трёх отрезках 2024–2026 годов. Тогдашние правила не показали перевеса после комиссии. Это вывод о тех версиях, а следующая задача — заранее определить новые условия и проверить их на данных, не использованных при настройке.
Практика: сравните две модели на бумаге
- Запишите условия выплаты или правила входа, стопа и цели.
- Отметьте, когда сигнал действительно стал доступен.
- Посчитайте результат каждого исхода и расходы.
- Разделите выборку на периоды и рыночные режимы.
- Проверьте новую серию с неизменными правилами и без увеличения ставки ради возврата прошлых потерь.
Такой разбор удобно начать с бесплатного курса и тренажёра трейдера. Для биржевой модели пригодятся статьи про стоп-лосс и тейк-профит и уровни поддержки и сопротивления. На сайте Level Trader можно изучать карточки моделей; Telegram-уведомления на 3 ноября 2026 отключены.
Частые вопросы
Можно ли получить положительное ожидание при 60 % успешных исходов?
В условной модели с чистой выплатой 80 % ставки, полной потерей при ошибке и без дополнительных расходов — да: 0,6 × 80 − 0,4 × 100 = +8 на ставку 100. Это математический пример, а не подтверждение будущей точности стратегии.
Какой порог безубыточности при выплате 80 %?
При полной потере ставки в неуспешном исходе и без дополнительных расходов порог равен 1 / 1,8, или примерно 55,56 % успешных исходов. Другие выплаты требуют нового расчёта.
Чем бинарный скальпинг отличается от биржевого?
У бинарной модели итог привязан к условию на экспирации и фиксированной выплате. У биржевой сделки результат зависит от цен входа и выхода, объёма и издержек. Поэтому способы проверки различаются.
Можно ли использовать статистику уровней для минутных бинарных опционов?
Напрямую нельзя. Исследование часовых свечей и касаний дневного уровня описывает другие события. Для минутной экспирации нужны соответствующие котировки, условия выплаты и отдельная проверка.
Что даёт торговый бот?
Автоматизация помогает повторять заданные правила. Наличие преимущества проверяется отдельно по доступным на момент сигнала данным, фактическим условиям и новым наблюдениям.